Kāpēc kredītvēsture ir tik svarīga?
Kredītvēsture ir viens no būtiskākajiem faktoriem, kas ietekmē tavas iespējas saņemt aizdevumu un noteikt, cik izdevīgi būs aizdevuma nosacījumi. Tā atspoguļo tavu finanšu uzvedību pagātnē – vai esi laikus veicis maksājumus, kā esi rīkojies ar iepriekšējiem kredītiem, un vai esi pildījis savas saistības.
Aizdevēji izmanto kredītvēsturi, lai novērtētu, cik droši ir uzticēt tev naudu. Jo labāka kredītvēsture, jo lielāka iespēja saņemt aizdevumu ar zemāku procentu likmi, garāku termiņu vai elastīgākiem nosacījumiem. Savukārt negatīva kredītvēsture var izraisīt atteikumu pat pie nelielas aizdevuma summas vai kļūt par šķērsli līzinga, kredītkartes vai citu finanšu pakalpojumu saņemšanā.
Tāpēc ir ļoti svarīgi saprast, kā veidojas kredītvēsture, un kā vari to uzlabot, lai nākotnē saņemtu izdevīgākus piedāvājumus.
Kas veido tavu kredītvēsturi?
Kredītvēsture veidojas no dažādiem elementiem, kas atspoguļo tavu līdzšinējo rīcību ar finanšu saistībām. Latvijā informācija par kredītvēsturi tiek apkopota kredītinformācijas reģistros, piemēram, “Creditinfo Latvia” vai Latvijas Bankas Kredītu reģistrā.
Galvenie faktori, kas ietekmē kredītvēstures kvalitāti:
- Maksājumu regularitāte – vai aizņēmējs savlaicīgi veicis ikmēneša maksājumus, bez kavējumiem.
- Aizdevumu skaits un veids – cik daudz kredītu ir paņemti, kādi tie ir (ātrie, patēriņa, līzings u.c.), un kā tie tikuši atmaksāti.
- Kavēti maksājumi – pat daži kavējumi vai neatmaksāti aizdevumi var palikt kredītvēsturē gadiem un ietekmēt vērtējumu.
- Kredītu izmantošanas biežums – pārāk bieža aizņemšanās var liecināt par nestabilu finanšu stāvokli.
- Kredītlīniju vai karšu izmantojuma līmenis – ja tiek bieži izmantots pilns kredītkaršu limits, tas var tikt interpretēts kā riska signāls.
Svarīgi saprast, ka kredītvēsture nav tikai “jā” vai “nē” jautājums. Tā ir komplekss vērtējums, kas balstās uz uzvedību ilgākā laika periodā.
Kā pārbaudīt savu kredītvēsturi?
Pirmais solis kredītvēstures uzlabošanai ir pārbaudīt tās pašreizējo stāvokli. Katram ir tiesības reizi gadā bez maksas pieprasīt savu kredītvēstures izziņu no “Creditinfo Latvia” vai citiem kredītinformācijas reģistriem.
Izziņā redzēsi visus savus aktīvos un slēgtos aizdevumus, informāciju par maksājumu kavējumiem, līgumu slēgšanas un noslēgšanas datumus, kā arī aizdevēju atzīmes. Šī informācija ļaus saprast, kā aizdevēji tevi redz un kādas jomas varētu būt nepieciešams uzlabot.
Ja izziņā konstatē kļūdas – piemēram, aizdevums, kas jau atmaksāts, tomēr joprojām uzrādās kā aktīvs –, noteikti sazinies ar attiecīgo kredītdevēju un lūdz koriģēt datus. Precīza informācija ir būtiska taisnīgai kredītspējas izvērtēšanai.
Kā soli pa solim uzlabot savu kredītvēsturi?
Lai gan kredītvēsture neveidojas uzreiz, ar konsekventu rīcību to iespējams uzlabot pat dažu mēnešu laikā. Šeit ir praktiski soļi, kas palīdzēs uzlabot tavu reitingu un atstāt pozitīvu iespaidu uz potenciālajiem aizdevējiem.
- Laicīgi veic visus maksājumus
Pats būtiskākais – nekavē rēķinus, līzinga, kredīta un citu finanšu saistību maksājumus. Izveido kalendāru, atgādinājumus telefonā vai izmanto automātiskos maksājumus, lai nodrošinātu precizitāti. - Dzēs esošās kavētās saistības
Ja tev ir parādi, kas kavēti vai neatmaksāti, risini šo situāciju prioritāri. Vienojies ar kreditoru par atmaksas grafiku vai konsolidē aizdevumus, lai pārvaldītu tos vienkāršāk. - Ierobežo jaunu kredītu pieteikumus
Katrs jauns pieteikums tiek reģistrēts sistēmā. Ja vienlaikus piesakies vairākiem aizdevumiem, tas var tikt interpretēts kā finanšu grūtību pazīme. - Saglabā zemu kredītkaršu izmantošanas līmeni
Ideālā gadījumā tu izmanto ne vairāk kā 30% no kredītkaršu vai kredītlīnijas limita. Tas rāda, ka spēj rīkoties atbildīgi ar pieejamo finansējumu. - Neaizver senus kontus bez vajadzības
Veci, labi pārvaldīti kredīti ir vērtīgi kredītvēsturē. Pat ja tie vairs nav aktīvi, to pozitīvā ietekme saglabājas. Tāpēc nevajadzētu steidzīgi slēgt kontus vai kredītkartes, ja tie nerada problēmas. - Veido pozitīvu vēsturi arī ar mazākiem kredītiem
Arī neliels aizdevums, piemēram, sadzīves tehnikas iegādei, ja tiek atmaksāts laicīgi, var palīdzēt uzlabot vēsturi. Tā tiek parādīta spēja plānot, pildīt saistības un rīkoties atbildīgi.
Cik ilgā laikā uzlabojas kredītvēsture?
Laiks, kas nepieciešams kredītvēstures uzlabošanai, atkarīgs no tās sākotnējā stāvokļa. Ja kavējumi bijuši nelieli un vienreizēji, pozitīva uzvedība pāris mēnešu laikā var uzlabot reitingu. Taču, ja iepriekš bijušas nopietnas problēmas – piemēram, ilgstoši kavējumi vai parādi –, uzlabojums var prasīt 12–24 mēnešus vai vairāk.
Jāpatur prātā, ka negatīva informācija var saglabāties līdz pat 5 gadiem, taču aizdevēji ņem vērā arī aktuālo finanšu uzvedību. Ja pēdējos gados esi bijis atbildīgs maksātājs, tas var līdzsvarot vecākas kļūdas.
Svarīgākais ir konsekvence – pat ja rezultāti nav uzreiz redzami, katrs mēnesis bez kavējumiem un bez jauniem parādiem nostiprina tavu reputāciju kā uzticamu aizņēmēju.
Kā uzlabota kredītvēsture palīdz saņemt izdevīgāku kredītu?
Pozitīva kredītvēsture ir viens no spēcīgākajiem rīkiem, lai iegūtu labākus aizdevuma nosacījumus. Aizdevēji izvērtē klientu risku, un, ja esi pierādījis savu spēju atmaksāt saistības savlaicīgi, viņi ir gatavi piedāvāt zemākas procentu likmes, mazākas komisijas maksas un garākus termiņus.
Turklāt labākas kredītvēstures dēļ tev var tikt piedāvāts arī lielāks kredītlimits – tas nozīmē iespēju realizēt lielākus mērķus, piemēram, mājokļa iegādi vai auto līzingu, bez nepieciešamības pēc ķīlas vai galvotāja.
Labs reitings var arī samazināt nepieciešamību pēc papildu dokumentiem. Ja aizdevējam esi uzticams, nereti pietiek ar ienākumu izziņu un ID, savukārt cilvēkiem ar negatīvu kredītvēsturi tiek prasīta papildus dokumentācija vai tiek piemēroti stingrāki nosacījumi.
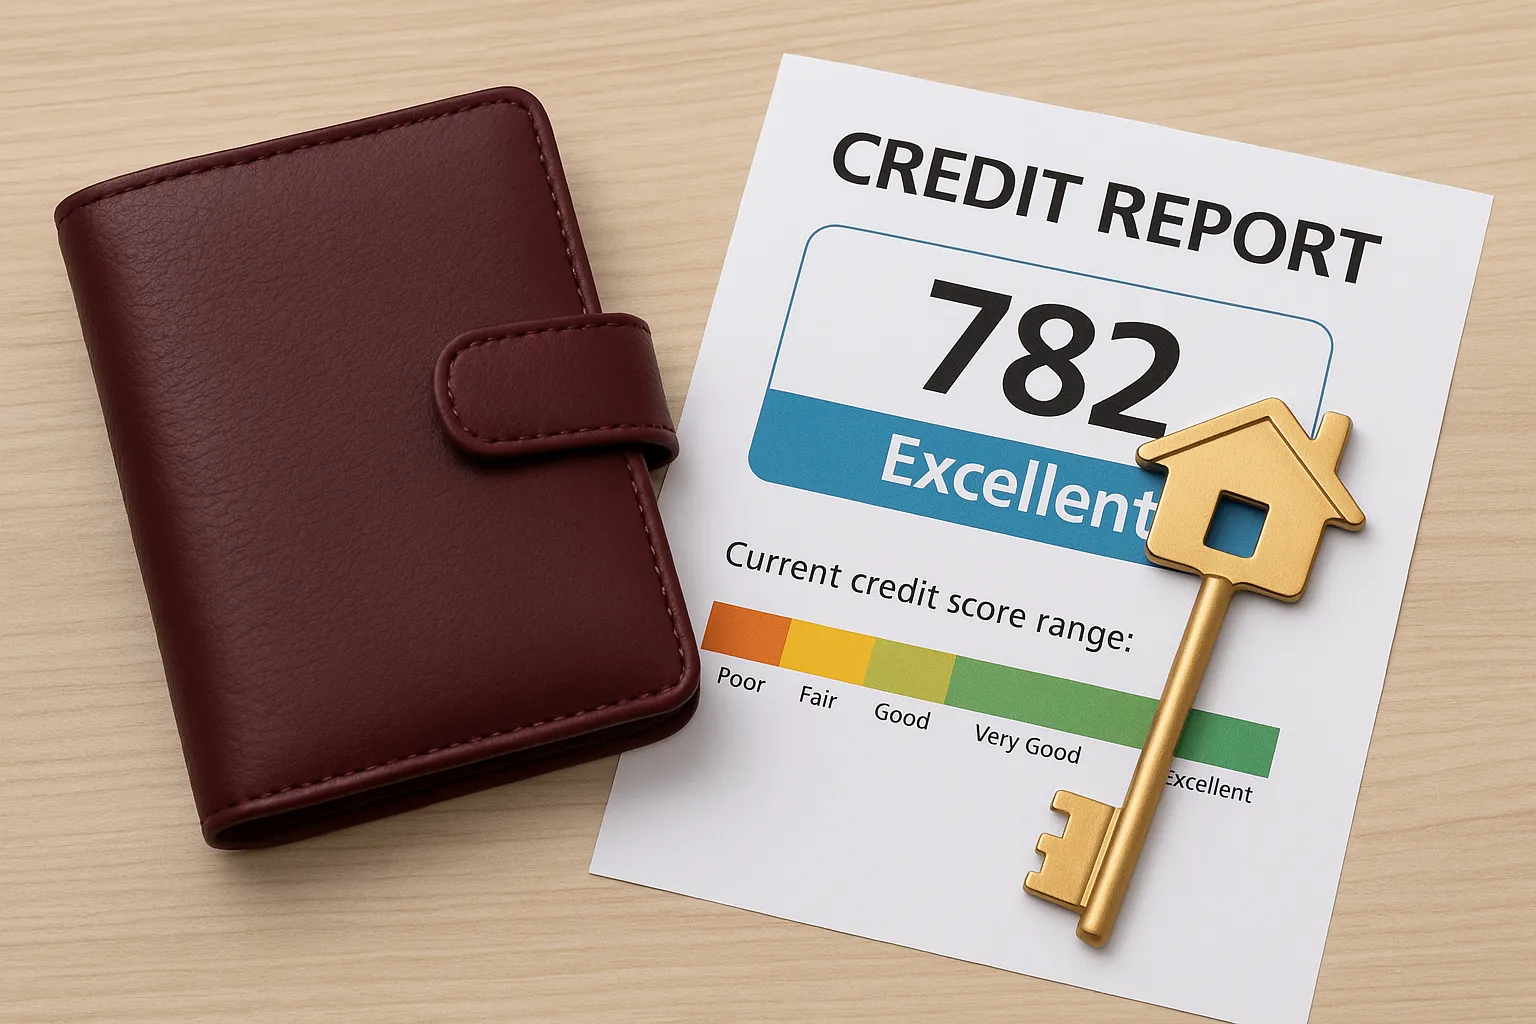
Vēl viena priekšrocība – ātrāks pieteikumu izskatīšanas laiks. Aizdevēji bieži automatizē kredītreitingu pārbaudes, un, ja esi “zaļajā zonā”, apstiprinājums var notikt gandrīz uzreiz, savukārt “dzeltenajai” vai “sarkanajai zonai” nepieciešams papildu izvērtējums.
Kādi aizdevumi piemēroti kredītvēstures uzlabošanai?
Ja tavs mērķis ir uzlabot kredītvēsturi, iespējams sākt ar mazākiem, pārskatāmiem aizdevumiem, kurus vari laicīgi un konsekventi atmaksāt. Šāda stratēģiska pieeja palīdz uzkrāt pozitīvus ierakstus un parādīt, ka esi spējīgs pārvaldīt saistības.
Patēriņa kredīts ar saprātīgu summu un termiņu ir piemērots risinājums, ja nepieciešams finansējums konkrētam mērķim un esi pārliecināts, ka spēsi veikt maksājumus precīzi.
Preču līzings – piemēram, sadzīves tehnikas vai mobilā telefona iegāde uz nomaksu – arī tiek atspoguļots kredītvēsturē, ja tas tiek noformēts pie juridiski reģistrēta uzņēmuma. Tas var būt noderīgs veids, kā “veidot vēsturi”, īpaši cilvēkiem, kuri iepriekš nav aizņēmušies.
Kredītkarte ar nelielu limitu var kalpot gan kā rezerves drošības mehānisms, gan kā instruments, lai uzlabotu vēsturi. Ja to izmanto apdomīgi – piemēram, tikai degvielas vai pārtikas pirkumiem un ik mēnesi atmaksā pilnu summu –, tas demonstrē finanšu disciplīnu.
Svarīgi izvēlēties tikai vienu vai divus šādus rīkus vienlaikus. Pārāk daudz vienlaicīgu saistību var radīt pretēju efektu un izskatīties pēc pārmērīgas aizņemšanās.
Kā izvairīties no kļūdām, kas var sabojāt kredītvēsturi?
Lai gan iepriekšējā pieredze var būt vērtīga mācība, svarīgi ir arī apzināties riska faktorus, kas var negatīvi ietekmēt kredītvēsturi nākotnē, pat ja šobrīd tā tiek uzlabota.
- Maksājumu kavēšana kaut par vienu dienu
Pat neliels kavējums var tikt reģistrēts kredītvēsturē. Tāpēc jābūt ļoti precīzam. Ja neesi pārliecināts par savlaicīgu apmaksu, iestati automātiskos pārskaitījumus vai veido maksājumu atgādinājumus telefonā. - Jaunu kredītu ņemšana bez vajadzības
Aizņemties “profilakses pēc” nav laba ideja. Katrs jauns pieteikums tiek fiksēts sistēmā, un, ja to ir pārāk daudz, aizdevēji var uztvert to kā nestabilitātes signālu. - Pārāk liela atkarība no kredītlīnijas
Pastāvīgi izmantots pilns kredītkaršu limits var tikt uzskatīts par pārāk riskantu uzvedību. Ja iespējams, centies noturēt lietojuma līmeni zem 30% no pieejamā limita. - Ignorēti sodi vai komunālie maksājumi
Arī parāds par elektrību, internetu vai telefona rēķinu var tikt nodots parādu piedziņai, kas automātiski bojā tavu kredītvēsturi. - Slikta finanšu pārvaldība kopumā
Nav obligāti jābūt parādiem, lai radītu sliktu iespaidu. Neregulāra ienākumu plūsma, neparedzēti izdevumi, bez uzkrājumiem – tas viss apgrūtina kredīta saņemšanu, pat ja formāli viss kārtībā.
Kā padarīt sevi pievilcīgāku aizdevēju acīs?
Aizdevēji nevērtē tikai skaitļus – viņi skatās uz kopējo profilu. Ja vēlies iegūt labāku piedāvājumu, apsver arī šādus soļus:
- Stabils darba stāžs – ja esi strādājis vienā vietā ilgāk nekā 6–12 mēnešus, tas rada uzticību.
- Oficiāli ienākumi – jo skaidrāki un regulārāki ir ienākumi, jo labāk. Bankas pārskati bez lieliem svārstību rādītājiem ir priekšrocība.
- Uzkrājumi kontā – pat neliels uzkrājums liecina par finanšu disciplīnu.
- Zems parādsaistību līmenis – ja ir maz citu aktīvu aizdevumu, palielinās iespēja saņemt labāku jaunu kredītu.
Pirms pieteikšanās kredītam ieteicams arī neveikt lielus izdevumus, lai aizdevējs neredzētu pēkšņu konta bilances kritumu. Turklāt izvairies no maksājumu kavējumiem vismaz 6 mēnešus pirms aizdevuma pieprasījuma – tas būtiski uzlabo kopējo vērtējumu.
Finanšu ieradumi, kas nostiprina labu kredītvēsturi ilgtermiņā
Laba kredītvēsture nav viens īss brīdis – tā ir ilgtermiņa uzvedības rezultāts. Tāpēc ieteicams izveidot finanšu paradumus, kas palīdz ne tikai šodien, bet arī pēc gada, pieciem vai desmit.
Plāno budžetu katru mēnesi – ieņēmumi, izdevumi, maksājumu datumi, uzkrājumi. Skaitļi sniedz kontroli.
Nekavē rēķinus – arī mazi maksājumi ir svarīgi, un savlaicīga to apmaksa pierāda tavu uzticamību.
Veido drošības rezervi – vismaz 2–3 mēnešu izdevumu apjomā, lai neparedzēta situācija nerada kavējumus.
Nepārtrauc kredītvēstures veidošanu – pat ja tev nav nepieciešams aizdevums, pozitīva vēsture joprojām veidojas, ja esi aktīvs un atbildīgs ar esošajiem rīkiem.
Regulāri pārbaudi savu kredītvēsturi – negaidi, kad aizdevējs atsaka. Labāk pašam sekot līdzi savam vērtējumam un rīkoties laikus.
Secinājums: atbildība kā ceļš uz labākiem finanšu nosacījumiem
Kredītvēsture nav tikai skaitlis vai rādītājs sistēmā – tā ir atspoguļojums tam, kā tu rīkojies ar naudu un saistībām. Uzlabojot to, tu ne tikai iegūsti izdevīgākus kredīta nosacījumus, bet arī nostiprini savu spēju plānot, sasniegt mērķus un būt finansiāli neatkarīgs.
Ar laiku iegūtā pozitīvā kredītvēsture kļūst par aktīvu, ko var izmantot jauna mājokļa iegādei, biznesa attīstībai vai citiem lieliem dzīves soļiem. Tā ir ilgtermiņa investīcija sevī, kas atmaksājas ar procentiem – bet šoreiz labā nozīmē.
Atceries: katrs precīzs maksājums, katrs pārdomāts lēmums un katra apzināta rīcība veido nākotni, kurā finanšu iespējas nav ierobežotas. Un to visu tu sāc veidot jau šodien.